2025年固态硬盘价格走势分析及企业采购时机建议
过去一年,存储行业经历了罕见的“过山车”行情。2024年下半年NAND Flash原厂减产效应传导至终端,固态硬盘价格从历史低点反弹超过40%,让不少持币观望的企业采购措手不及。进入2025年,价格是继续冲高还是回归理性?这直接关系到移动硬盘、U盘乃至工控设备的采购预算规划。
一、行业现状:原厂减产与AI需求的双重博弈
当前市场核心矛盾在于**供给端收缩**与**需求端结构性增长**的错配。三星、SK海力士、美光三大原厂在2024年Q2起将NAND晶圆投片量削减了约15%,主要用于消化库存。与此同时,AI服务器对高容量企业级SSD的胃口大开,单台AI服务器平均搭载8TB以上固态硬盘,这直接挤占了消费级颗粒的产能分配。
从渠道数据看,2025年1月主流512GB/1TB TLC固态硬盘的渠道批发价较2024年低点已上涨25%~35%。内存卡与读卡器这类依赖同一颗粒来源的周边产品,价格联动效应同样明显——例如主流A2级U3规格TF卡,报价环比上涨了8%左右。这种由上游晶圆成本传导至终端零售的涨价链条,短期内很难被逆转。
二、技术核心:层数竞赛背后的成本账
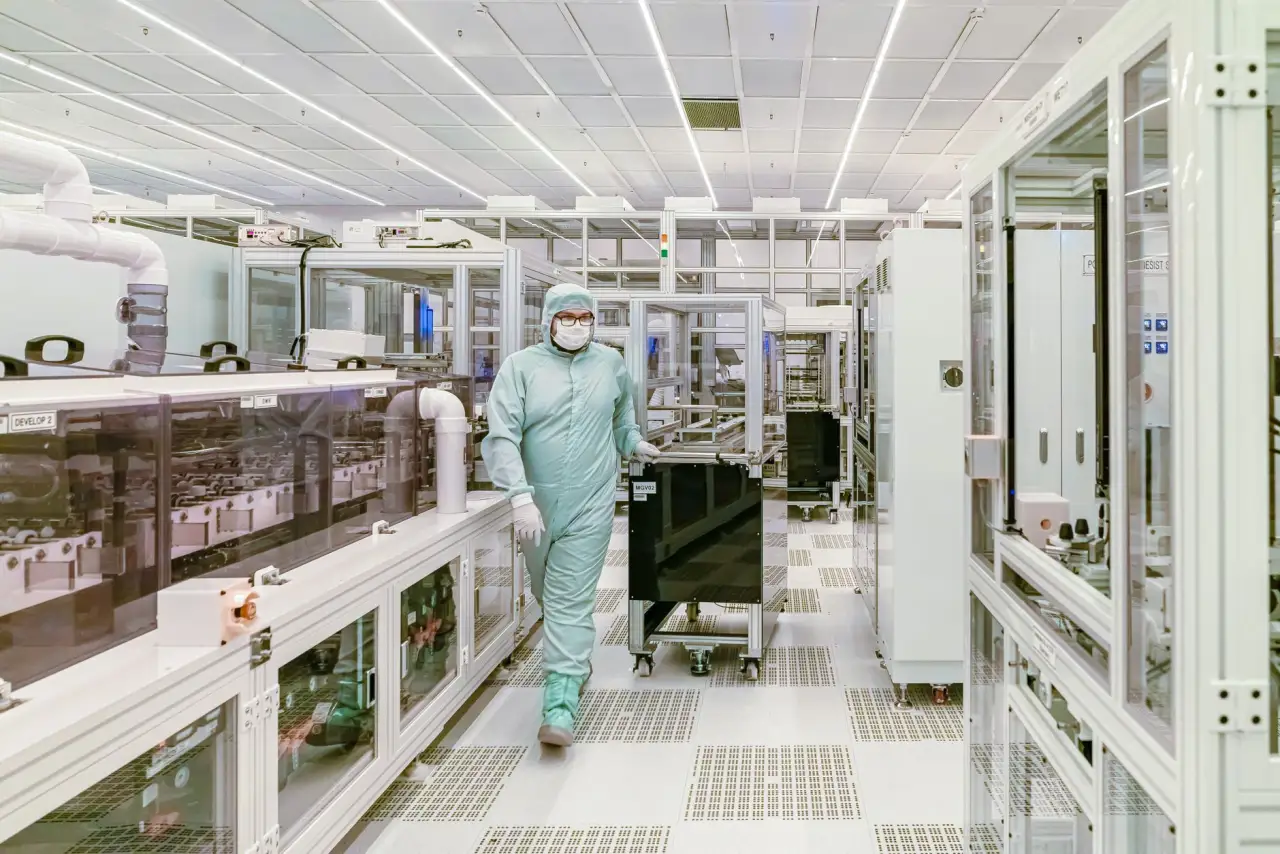
要判断未来价格走势,必须先看懂NAND技术演进。2025年正处于200层以上3D NAND的产能爬坡期,长江存储、铠侠等厂商已量产232层甚至更高堆叠层数的颗粒。理论上层数越高单位bit成本越低,但新工艺初期良率爬坡带来的损耗,反而会让短期成本居高不下。
另一个关键变量是QLC(四层单元)的加速渗透。企业级QLC固态硬盘在2024年Q4已占数据中心新增出货量的18%,消费级市场虽有发热和寿命顾虑,但原厂正通过优化主控算法来弥补。对于普通办公电脑和监控存储场景,优质QLC固态硬盘的性价比已超过TLC,这会在2025年下半年释放一定降价空间。
三、采购策略:分品类、分时段的实操建议
基于上述供需模型和工艺节奏,我们给出以下分阶段建议:
- 2025年Q1-Q2(当前至年中):若产线扩容或新项目急需,建议按需采购,不要囤货。此阶段价格处于高位震荡期,但大幅跳涨概率已降低。重点锁定与固态硬盘同源颗粒的U盘和内存卡,这些品类调价滞后,可一次性补充半年用量。
- 2025年Q3(7-9月):原厂新工艺产能释放节点,预计消费级1TB TLC固态硬盘价格有望回落8%~12%。适合批量更新办公电脑的移动硬盘及外置存储方案。
- 2025年Q4及以后:关注QLC产品线成熟度。若读写寿命指标达到3000次P/E以上,可大胆为冷数据备份和监控存储选用QLC固态硬盘,配合读卡器构建高速内容采集工作流。
值得警惕的是,汇率波动和地缘政治对存储芯片贸易的干扰依然存在。建议采购合同中加入价格保护条款,或与分销商约定阶梯返点,以对冲下半年可能出现的短期供应波动。
四、应用前景:容量与寿命的再平衡
从更长远视角看,2025年将是存储介质“分层化”的关键年份。移动硬盘领域,机械盘将加速退守至纯冷备场景;U盘则向双接口高速化演变,USB4主控方案将推动读写突破3000MB/s。而固态硬盘在笔记本和迷你主机中的标配容量将从1TB向2TB迁移,这会是明年拉动需求的主力。
对于企业IT决策者,当下最理性的做法是**“分步锁定、分批建仓”**。将全年存储预算切分为三部分:30%用于上半年应急采购,40%押注Q3传统促销窗口,剩余30%保留至年底观察双十一与年终清库存节点。毕竟,存储颗粒价格从来不是单边行情,掌握节奏比预测点位更重要。
北京彤聚英才科技有限公司将持续跟踪原厂财报与渠道报价,为行业伙伴提供一手行情参考。如果您正在规划2025年存储设备的采购清单,欢迎随时与我们交流具体应用场景,获取针对性选型方案。